

Recomendación en Discrepancia D10-2026-20
Recomendación en Discrepancia D10-2026-20, referida al contrato "Relicitación Concesión Camino Nogales - Puchuncaví"
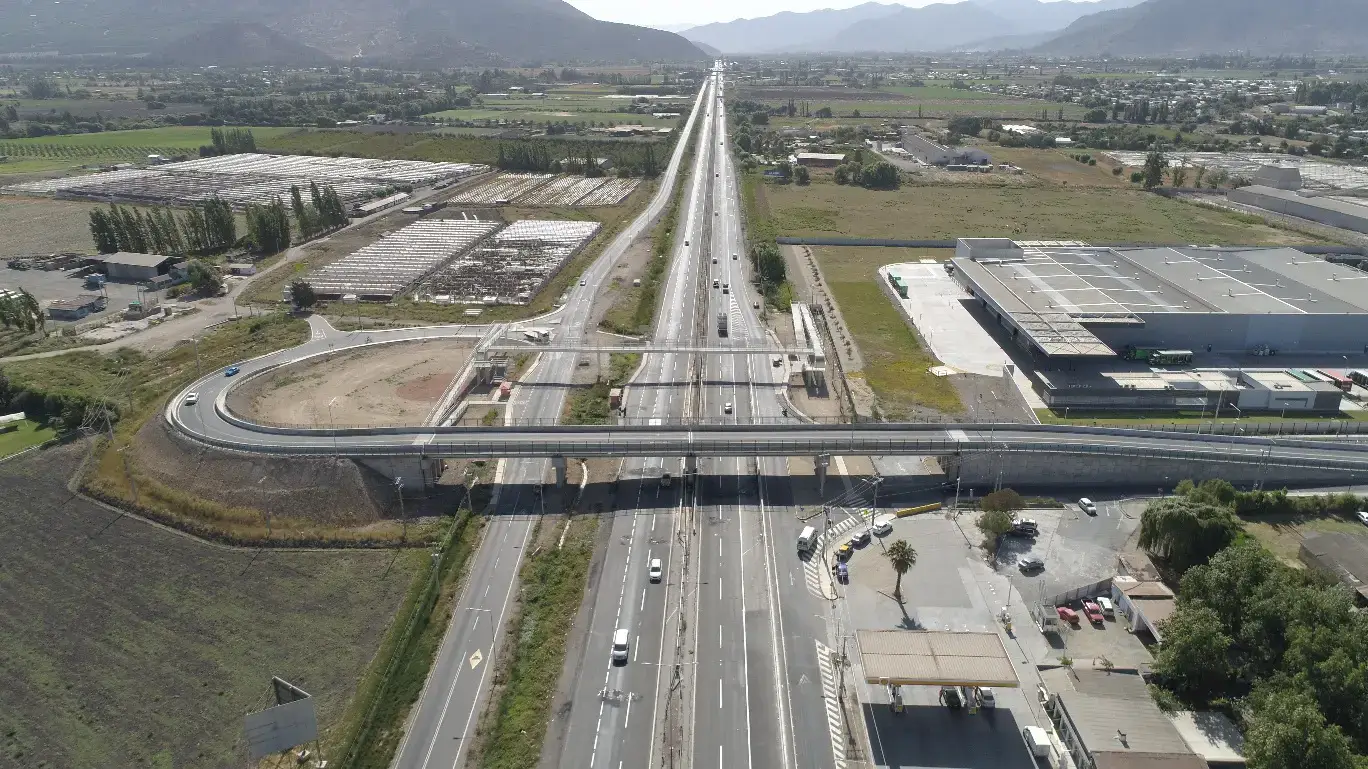
Con fecha 09/10/2026, el Panel Técnico de Concesiones emitió su Recomendación en Discrepancia D10-2026-20, caratulada "Discrepancia por solicitud de compensaciones por obras adicionales y mayores obras", entre Sociedad Concesionaria Nuevo Camino Nogales-Puchuncaví S.A. y el Ministerio de Obras Públicas.
En su punto 11, señaló lo siguiente:
"De acuerdo con el análisis desarrollado y con las conclusiones expresadas en el capítulo 10, el Panel recomienda:
11.1. Que se reconozca el derecho a las compensaciones alegadas por la SC en el Sector 2: la devolución del descuento en la compensación del Nuevo Enlace Campiche y, como obras adicionales al contrato, el costo del Paso Superior Las Cañas y de las calles de servicio sobre los ejes 52 y 79.
11.2. Que se reconozca la versión final de la obra del Puente Pucalán, con una luz libre de 26 metros, como una modificación del proyecto original cuyo costo debe ser compensado.
11.3. Que se reconozca el monto de compensación de UF 10.000 correspondiente al Enlace Campiche-Puchuncaví.
11.4. Que las valorizaciones de los costos directos del Paso Superior Las Cañas (UF 32.167,92) y de las calles de servicio 52 y 79 (UF 11.876,68) sean adecuadamente acreditadas por la SC.
11.5. Que la valorización de los costos directos por la modificación del Puente Pucalán sea compensada a la SC en el monto de UF 33.766, menos el diferencial de mayor costo en el ítem "pilote pre excavado in situ".
11.6. Que se reconozcan costos de ingeniería por un 3% de los costos de construcción.
11.7. Que se acrediten específicamente, por parte de la Sociedad Concesionaria, los costos de conservación en el caso de las obras Paso Superior Las Cañas y calles de servicio 52 y 79.
11.8. Que se desestimen mayores costos de conservación y operación en el caso del Puente Pucalán.
11.9. Que se desestimen los costos incrementales de administración y control solicitados.
11.10. Que se agregue el IVA a los montos de compensación reconocidos y se desestime el pago de intereses".
Puede acceder al archivo adjunto haciendo click aquí